

ब्लिट्ज ब्यूरो
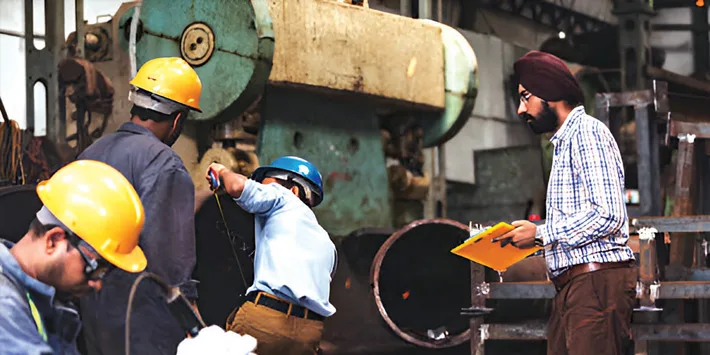
देश के छोटे कारोबारी इकॉनमी का बोझ अपने कंधों पर उठाते हैं, पर पैसा उन्हें बहुत कम मिलता है। ये जीडीपी का 30.1 फीसदी, मैन्युफैक्चरिंग का 35.4 फीसदी और एक्सपोर्ट का 45.73 फीसदी हिस्सा हैं। सरकार के अपने आंकड़ों के मुताबिक ये करीब 28 करोड़ लोगों को रोज़गार देते हैं। फिर भी बैंकों का सिर्फ 16 फीसदी कर्ज इन तक पहुंचता है और उनकी जरूरत का महज 14 से 16 फीसदी ही औपचारिक (फॉर्मल) संस्थाएं पूरा करती हैं। बाकी पैसा साहूकार, रिश्तेदार, सप्लायर या खुद की बचत से जुटाना पड़ता है; वो भी महंगी शर्तों पर, जो लाखों अच्छे-भले कारोबारों को हमेशा के लिए छोटा बनाए रखती हैं।
अब यह कमी अंदाजे की नहीं, नापी हुई है। मई 2025 में आई एसआईडीबीआई (सिडबी) की रिपोर्ट कहती है कि इस सेक्टर की कर्ज की मांग 64 लाख करोड़ रुपये है। इसके मुकाबले फॉर्मल संस्थाएं सिर्फ 34 लाख करोड़ ही देती हैं। यानी करीब 30 लाख करोड़ रुपये का गैप, मांग का 24 फीसदी। यही भारत के छोटे कारोबार की फाइनेंसिंग का सबसे बड़ा आंकड़ा है, और सालों से यह टस से मस नहीं हुआ। आरबीआई की यूके सिन्हा कमेटी ने 2019 में ही इसे 20-25 लाख करोड़ बताया था। यानी खाई घटी नहीं, बढ़ी ही है।
एमएसएमई देश की इकॉनमी का लगभग एक-तिहाई हिस्सा और आधे के करीब एक्सपोर्ट संभालते हैं, करोड़ों लोगों को रोजगार देते हैं। फिर भी बैंक की खिड़की पर इन्हें अक्सर लौटा दिया जाता है। नतीजा-30 लाख करोड़ रुपये का कर्ज-गैप, जिसे आज तक कोई स्कीम भर नहीं पाई।
सबसे ज्यादा मार किस पर?
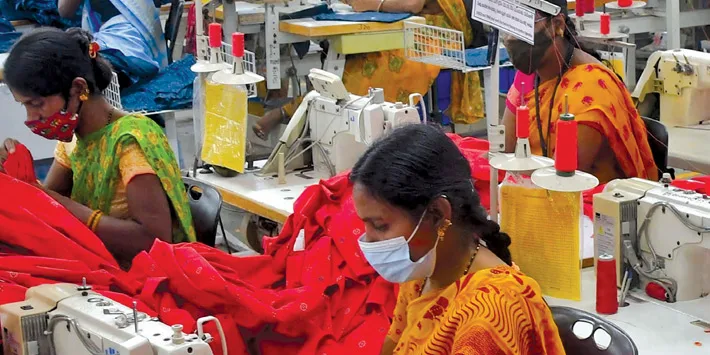
औसत आंकड़े असली दर्द छिपा लेते हैं। यह गैप ठीक वहीं सबसे बड़ा है जहां कर्ज सबसे ज़्यादा काम आ सकता था। मध्यम (मीडियम) उद्यमों के लिए यह मांग का 29 फीसदी है, ट्रेडिंग में 33 फीसदी और सर्विसेज में 27 फीसदी। सबसे चौंकाने वाली बात यह है कि महिलाओं के कारोबार के लिए यह गैप 35 फीसदी है। यानी जितना वे उपयोगी ढंग से कर्ज ले सकती हैं, उसका एक-तिहाई से ज्यादा उन तक कभी पहुंचता ही नहीं। किसी छोटे शहर का नौजवान कारोबारी, जिसके पास गिरवी रखने को पुश्तैनी जमीन नहीं और दिखाने को ऑडिटेड बैलेंस शीट नहीं; यही वह ग्राहक है जिसे यह सिस्टम नजरअंदाज करने के लिए बना है।
बैंक दूरी क्यों बनाते हैं?
इसकी वजहें बुनियादी हैं और शुरुआत होती है ‘इनफॉर्मलिटी’ से। देश के करीब 6.3 करोड़ छोटे कारोबारों का बड़ा हिस्सा बिना हिसाब-किताब के चलता है। न ऑडिटेड खाते, न गिरवी रखने लायक जमीन, न ठीक से टैक्स रिटर्न। कागजों से जोखिम आंकने वाले बैंक अफसर के लिए ऐसा कारोबार लगभग अदृश्य है। नतीजा यह होता हे कि बैंक अच्छे और कमजोर कारोबार में फर्क नहीं कर पाता, इसलिए सबको जोखिम भरा मान लेता है, गिरवी मांगता है (जो कई दे नहीं सकते) और जितना दे सकता था उससे कम देता है।
मजे की बात यह है कि यह डर बेवजह है। एमएसएमई सेक्टर का बैड-लोन (एनपीए) अनुपात मार्च 2025 तक घटकर करीब 3.6 फीसदी रह गया है, जो बैंकों की कई दूसरी कैटेगरी से बेहतर है और लगातार सुधर रहा है। कुल मिलाकर छोटे कारोबारी कर्ज चुकाते हैं। जहां नुकसान बढ़ा है, वह है सरकार की अपनी बड़ी स्कीम- मुद्रा (पीएमएमवाई), जिसका एनपीए मार्च 2025 तक 9.8 फीसदी तक चढ़ गया। यह याद दिलाता है कि सोच-समझकर नहीं, बल्कि टारगेट पूरा करने के लिए दिया गया कर्ज अपने साथ जोखिम लाता है। पर बैंकों ने इससे सबक यह लिया कि और सतर्क हो जाओ, न कि समझदारी से कर्ज दो।
अर्थशास्त्र भी इस झिझक को बढ़ाता है। 5 लाख रुपये के छोटे लोन को जांचने, कागज बनाने और उस पर नजर रखने में बैंक को लगभग उतनी ही मेहनत लगती है जितनी किसी बड़े लोन में, पर कमाई कई गुना कम होती है। ऐसे में जिस ब्रांच मैनेजर को ज़्यादा लोन देने पर इनाम और डूबने पर सजा मिलती है, वह हमेशा सौ छोटे कारोबारियों के बजाय चंद बड़े कॉर्पोरेट ग्राहकों को चुनेगा। जिसे बैंक लौटा देता है, उसके लिए विकल्प महंगे हैं- साहूकार का ब्याज 24 फीसदी या उससे भी ज़्यादा हो सकता है, और साहूकार को दिया हर रुपया वह पैसा है जो नई मशीन या एक और कामगार पर नहीं लगा। कर्ज न मिलना छोटे कारोबार को सिर्फ परेशान नहीं करता, बल्कि तय कर देता है कि वह कभी कितना बड़ा हो पाएगा।
गिरवी का जाल
>
सबसे छोटे कारोबारियों के लिए असली अड़चन है गिरवी (कोलैटरल)। नियम पहले से कहते हैं कि 20 लाख रुपये तक के माइक्रो लोन पर बैंक गिरवी नहीं मांग सकते- आरबीआर्इ के 2026 के निर्देशों में यह सीमा 10 लाख से बढ़ाकर 20 लाख की गई। साथ ही सीजीटीएमएसई (क्रेडिट गारंटी ट्रस्ट) अब 10 करोड़ रुपये तक के बिना-गिरवी लोन को कवर करता है और 75 से 85 फीसदी रकम की गारंटी देता है। साल 2000 से अब तक इस ट्रस्ट ने 65 लाख से ज्यादा लोन खातों को सहारा दिया है, जिनकी कुल गारंटी 5 लाख करोड़ रुपये से ऊपर है। यह असली तरक्क ी है लेकिन गारंटी बैंक को तभी पैसा लौटाती है जब लोन डूब जाए और लॉक-इन खत्म हो। यह न कागज़ी झंझट हटाती है, न ब्रांच की सतर्कता, न अफसर की वह आदत कि कैश-फ्लो के बजाय मकान पर कर्ज दो। कई पात्र कारोबारियों को तो पता ही नहीं चलता कि ऐसी स्कीमें हैं।
कर्ज की तंगी पर एक और संकट
कर्ज की तंगी के ऊपर एक और संकट है- वह पैसा जो कारोबारी कमा तो चुके हैं, पर वसूल नहीं पाते। मार्च 2024 तक एमएसएमई का करीब 7.34 लाख करोड़ रुपया बकाया फंसा हुआ था। बड़ी कंपनियां और सरकारी खरीदार अक्सर बिल महीनों तक रोक लेते हैं।
हैरानी की बात यह है कि सरकार के एमएसएमई समाधान पोर्टल पर फंसी रकम का करीब 40 फीसदी खुद सरकारी विभागों और सरकारी कंपनियों पर बकाया है। अपनी वसूली का इंतजार करता कारोबारी मजबूरन कर्ज लेता है। अक्सर महंगा और अनौपचारिक ताकि तनख्वाह दे सके और अगला कच्चा माल खरीद सके। जो सरकार बैंकों से कर्ज देने को कहती है, वही अक्सर वह खरीदार है जो समय पर पैसा नहीं देती।
डिजिटल हल- उम्मीद और सीमा
सबसे बड़ी उम्मीद इस बात में है कि ‘किसे कर्ज देने लायक मानें’- इसका तरीका ही बदल रहा है। आरबीआई का यूनिफाइड लैंडिंग इंटरफेस (यूएलआई), जो यूपीआई और अकाउंट एग्रीगेटर के साथ एक बड़े डिजिटल ढांचे का हिस्सा है, बैंक को कारोबारी की मंजूरी से उसके जीएसटी रिटर्न, बैंक स्टेटमेंट, टैक्स रिकॉर्ड और यहां तक कि जमीन का ब्योरा मिनटों में डिजिटल रूप से दिखा देता है।
सिडबी का जीएसटी सहाय ऐप माइक्रो कारोबारियों को बिना ब्रांच गए, बिल के आधार पर ‘ऑन-टैप’ लोन देता है। वहीं टीआरइडीएस प्लेटफॉर्म, जहां कारोबारी अपने रुके हुए बिल बेचकर तुरंत नकदी पा सकते हैं, अब उन सभी कंपनियों के लिए खोल दिए गए हैं जिनका टर्नओवर 250 करोड़ से ज़्यादा है।
शुरुआती आंकड़े हौसला बढ़ाने वाले हैं। टीआरइडीएस पर बिलों की खरीद-बिक्री का मूल्य कुछ ही सालों में करीब नौ गुना बढ़ गया है, क्योंकि ज्यादा बड़े खरीदार इससे जुड़े हैं। इस पूरे बदलाव का वादा सच्चा है- ऐसा कर्ज जो कारोबार को उसके खाते में घूमते पैसे से आंके, न कि गिरवी रखी जायदाद से। यही बदलाव इस डेटा-भरे पर जायदाद-गरीब सेक्टर को चाहिए।
लेकिन ये रास्ते नए हैं, इनकी पहुंच 30 लाख करोड़ के गैप के सामने अब भी छोटी है, और ये सिर्फ उन्हीं कारोबारों के काम आते हैं जो इतने फॉर्मल हों कि डिजिटल निशान छोड़ सकें। सबसे छोटे कारोबारी- सड़क किनारे का वेल्डर, घर से चलने वाली सिलाई यूनिट, नकद में सौदा करने वाला व्यापारी – इतना जीएसटी या बैंक रिकॉर्ड बनाते ही नहीं जिसे ये सिस्टम पढ़ सकें। उनके लिए फॉर्मल कर्ज आज भी उतना ही दूर है। तकनीक दरवाजा चौड़ा कर सकती है पर उन्हें अंदर नहीं ला सकती जिनकी कभी गिनती ही नहीं हुई।
दांव बहुत बड़ा है। जो सेक्टर देश की एक-तिहाई पैदावार अकेले देता है, वह अगर कर्ज को तरसता रहे, तो समझिए हैंडब्रेक लगाकर दौड़ रहा है। इस हैंडब्रेक को हटा दीजिए, छोटे कारोबारियों को भरोसेमंद, सस्ता और समय पर पैसा दीजिए। इससे भारत की ग्रोथ को उसका सबसे ताकतवर, पर सबसे उपेक्षित इंजन मिल जाएगा। जब तक ऐसा नहीं होता; तब तक करोड़ों कारोबारियों के लिए बैंक का कर्ज वही रहेगा जो हमेशा रहा है- एक दूर का सपना।
ब्लिट्ज इंडिया का मत अब बदलना क्या होगा?
यह सब सुधरने लायक है, पर इसके लिए एक और स्कीम काफी नहीं। पहली प्राथमिकता है छोटे कारोबारों को फॉर्मल दायरे में लाना- आसान रजिस्ट्रेशन, जीएसटी और डिजिटल पेमेंट के ज़रिए, ताकि वे वह डेटा जिस पर आधुनिक कर्ज टिकता है। बैंकों को प्रायोरिटी-सेक्टर नियमों और अपने फायदे, दोनों से यह सिखाना होगा कि गिरवी के बजाय कैश-फ्लो देखकर कर्ज दें, और सीजीटीएमएसई गारंटी को कर्ज देने की वजह मानें, न कि भरने का एक और फॉर्म। बकाया भुगतान के संकट पर सख्ती चाहिए और इसकी शुरुआत खुद सरकारी विभागों और सरकारी कंपनियों से हो। और यूएलआई, अकाउंट एग्रीगेटर तथा टीआरइडीएस जैसे डिजिटल रास्तों को तेजी से बढ़ाना होगा और उन कारोबारियों तक पहुंचाना होगा जिन्हें इनकी सबसे अधिक जरूरत है
कर्ज-गैप का पूरा हिसाब आंकड़े और हल
भा रत की एमएसएमई फाइनेंसिंग की समस्या कोई पहेली नहीं, बल्कि नापी हुई कमी है। सरकारी आंकड़े साफ बताते हैं कि यह सेक्टर इकॉनमी में जितना बड़ा योगदान देता है, फॉर्मल कर्ज उसे उतना ही कम मिलता है।
आर्थिक ताकत जीडीपी का 30.1%, मैन्युफैक्चरिंग का 35.4%, एक्सपोर्ट का 45.73%, ~28 करोड़ रोज़गार; ~6.3 करोड़ यूनिट।
फॉर्मलाइज़ेशन उद्यम व उद्यम असिस्ट पोर्टल पर 7.86 करोड़ कारोबार रजिस्टर्ड (फरवरी 2026)।
गैप कर्ज की मांग 64 लाख करोड़, फॉर्मल सप्लाई 34 लाख करोड़ — करीब 30 लाख करोड़ (24%) की कमी (सिडबी, 2025)।
बैंक हिस्सा कुल बैंक कर्ज का सिर्फ ~16% एमएसएमई को; उनकी ज़रूरत का महज़ ~14-16% पूरा।
सबसे ज़्यादा मार महिला कारोबार (35% गैप), ट्रेडिंग (33%), मीडियम उद्यम (29%), सर्विसेज़ (27%)।
सिन्हा कमेटी आरबीआई की 2019 की कमेटी ने ही गैप 20-25 लाख करोड़ आंका था।
एनपीए एमएसएमई का एनपीए ~3.6% (मार्च 2025) — कम और घटता; पर मुद्रा (पीएमएमवाई) का एनपीए ~9.8% तक चढ़ा।
बकाया भुगतान एमएसएमई का ~7.34 लाख करोड़ फंसा (मार्च 2024); समाधान पोर्टल की ~40% रकम सरकार/पीएसयू पर।
सुरक्षा जाल20 लाख तक बिना-गिरवी लोन; सीजीटीएमएसई10 करोड़ तक कवर, 65 लाख+ खाते, 5 लाख करोड़ गारंटी।
अब आकार ले रहे हल
भरोसे और डेटा पर आधारित कर्ज के लिए यूएलआई और अकाउंट एग्रीगेटर; बिल पर तुरंत लोन के लिए सिडबी का जीएसटी सहाय; और रुके बिल भुनाने के लिए टीआरइडीएस, जहां कारोबार करीब नौ गुना बढ़ा है। इनका मकसद है- गिरवी नहीं, कैश-फ्लो देखकर कर्ज।
बाकी काम दो हैं: इन रास्तों को गैप बढ़ने से भी तेजी से फैलाना, और उन करोड़ों नकद-आधारित कारोबारों को फॉर्मल बनाना जो अब भी किसी बैंक की स्क्रीन पर दिखते ही नहीं। स्रोत: सिडबी (2025); आरबीआई; एमएसएमई मंत्रालय; सीजीटीएमएसई; यू.के. सिन्हा कमेटी।